ప్రస్తుతం క్రెడిట్ కార్డులు చాలా మంది జీవితంలో కీలక భాగంగా మారిపోయాయి. షాపింగ్, ఆన్లైన్ కొనుగోళ్లు, బిల్లుల చెల్లింపులు, ప్రయాణ ఖర్చులు ఇలా అనేక అవసరాల కోసం ప్రజలు క్రెడిట్ కార్డులను విస్తృతంగా ఉపయోగిస్తున్నారు. అయితే ప్రతి నెల క్రెడిట్ కార్డ్ స్టేట్మెంట్ వచ్చిన తర్వాత చాలా మందిని ఒక సందేహం వేధిస్తుంది. బిల్లు జనరేట్ అయిన వెంటనే చెల్లించాలా? లేక గడువు తేదీ వరకు వేచి ఉండవచ్చా? అనే ప్రశ్న తరచుగా వినిపిస్తుంది.
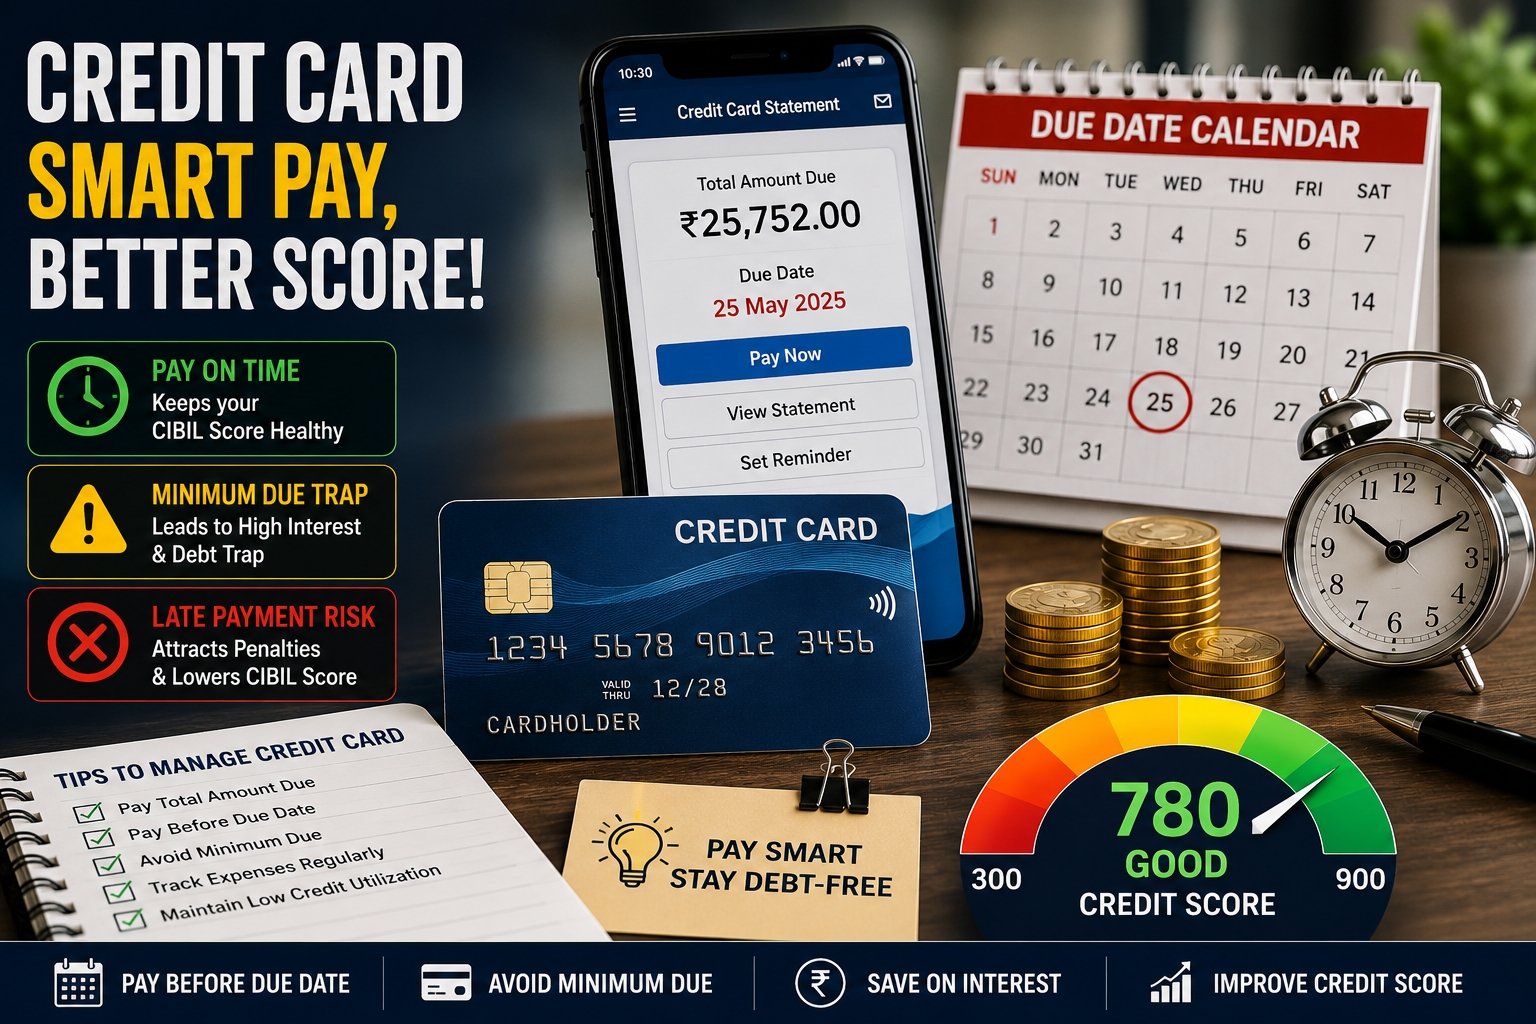
ఆర్థిక నిపుణుల ప్రకారం, స్టేట్మెంట్ వచ్చిన రోజే చెల్లించినా, గడువు తేదీకి ముందుగా చెల్లించినా క్రెడిట్ స్కోర్పై ప్రత్యేకమైన తేడా ఉండదు. ముఖ్యమైన విషయం ఏమిటంటే బ్యాంకు నిర్ణయించిన గడువులోపు పూర్తి చెల్లింపు జరగాలి. ఆ గడువును పాటిస్తే మీ CIBIL స్కోర్ సురక్షితంగానే ఉంటుంది.
చాలా మంది గడువు తేదీ వరకు ఆగితే క్రెడిట్ స్కోర్ తగ్గిపోతుందేమోనని భయపడుతుంటారు. కానీ వాస్తవానికి గడువు తేదీకి ముందే చెల్లింపు జరిగితే ఎలాంటి నష్టం ఉండదు. అందువల్ల మీ నగదు లభ్యత, వ్యక్తిగత ఆర్థిక ప్రణాళికను బట్టి ఎప్పుడు చెల్లించాలనేది నిర్ణయించుకోవచ్చు.
అయితే అసలు సమస్య గడువు తేదీ దాటిన తర్వాత మొదలవుతుంది. ఒకవేళ చెల్లింపు ఆలస్యం అయితే బ్యాంకు దానిని లేట్ పేమెంట్గా పరిగణిస్తుంది. దీంతో జరిమానాలు, అదనపు వడ్డీలు విధించడమే కాకుండా మీ క్రెడిట్ హిస్టరీపై ప్రతికూల ప్రభావం పడుతుంది. CIBIL స్కోర్ దెబ్బతింటే భవిష్యత్తులో హోమ్ లోన్, కార్ లోన్ లేదా కొత్త క్రెడిట్ కార్డ్ పొందడం కష్టమయ్యే అవకాశం ఉంది.
క్రెడిట్ కార్డ్ స్టేట్మెంట్లో సాధారణంగా రెండు రకాల మొత్తాలు కనిపిస్తాయి. ఒకటి మొత్తం బకాయి (Total Outstanding), మరొకటి కనీస బకాయి (Minimum Due). చాలా మంది కనీస బకాయి చెల్లిస్తే సరిపోతుందని భావిస్తారు. కానీ ఆర్థిక నిపుణులు దీనిని ఒక రకమైన అప్పుల ఉచ్చుగా అభివర్ణిస్తున్నారు.
ఎందుకంటే కనీస బకాయి మాత్రమే చెల్లిస్తే మిగిలిన మొత్తం తదుపరి నెలకు బదిలీ అవుతుంది. ఆ మొత్తంపై బ్యాంకులు అధిక వడ్డీ వసూలు చేస్తాయి. ఇలా నెలల తరబడి కొనసాగితే అప్పు భారం పెరిగి ఆర్థిక సమస్యలకు దారితీస్తుంది. అంతేకాకుండా ఇది మీ క్రెడిట్ ప్రొఫైల్పై కూడా ప్రతికూల ప్రభావం చూపే అవకాశం ఉంటుంది.
అందువల్ల ప్రతి నెల సాధ్యమైనంత వరకు పూర్తి బిల్లును గడువు తేదీలోపు చెల్లించడం ఉత్తమమైన ఆర్థిక అలవాటుగా నిపుణులు సూచిస్తున్నారు. ఇది మీ క్రెడిట్ స్కోర్ను మెరుగ్గా ఉంచడమే కాకుండా అనవసరమైన వడ్డీ భారం నుంచి కూడా రక్షిస్తుంది.
Disclaimer : ఈ ఆర్టికల్ సాధారణ సమాచార ప్రయోజనాల కోసం మాత్రమే. క్రెడిట్ కార్డ్ నిబంధనలు బ్యాంకులవారీగా మారవచ్చు. ఆర్థిక నిర్ణయాలు తీసుకునే ముందు సంబంధిత బ్యాంకు లేదా ఆర్థిక నిపుణుల సలహా తీసుకోవడం మంచిది.
- UPI MDR Charges: అక్టోబర్ 15 నుంచి రూ.2,000పై 0.4% ఛార్జీ… వ్యాపారుల ఆందోళన

- హైదరాబాద్లో మహా గణపతి నిమజ్జనం ఆలస్యం
- Loan Default: EMI చెల్లించకపోతే బ్యాంకులు ఆస్తులు ఎప్పుడు జప్తు చేస్తాయి?
- Healthy Beauty: అందంగా, ఆరోగ్యంగా కనిపించాలంటే ఈ అలవాట్లు పాటించండి
- Love Crime: పెళ్లికి ఒత్తిడి… ప్రియురాలిని హత్య చేసిన యువకుడు… వివరాల్లోకి వెళ్ళితే…
- MeeTicket app: డిజిటల్ సేవలు… బస్సు, మెట్రో, ఆటో, క్యాబ్.. అన్నీ ఒకే యాప్లో!
- Demat Account: డీమ్యాట్ అకౌంట్ అంటే ఏమిటి? ఎలా తెరవాలి?
- Brain Foods: జ్ఞాపకశక్తి పదిలంగా ఉండాలంటే ఈ ఆహారాలు తీసుకోండి
- Barley Benefits: బార్లీ ఎవరు తినవచ్చు? ఆరోగ్యానికి కలిగే ప్రయోజనాలివే